Doporučená kontrola · Pojištění příjmu
Máte pojištění příjmu? Nebo jen pocit bezpečí?
Pojištění má smysl až ve chvíli, kdy reálně chrání příjem, závazky a běžný provoz domácnosti.
Co si v článku ověříteJestli by pojištění nahradilo reálný příjem.
Články z praxe
Procházet všechny článkyPojištění má smysl až ve chvíli, kdy reálně chrání příjem, závazky a běžný provoz domácnosti.
Co si v článku ověříteJestli by pojištění nahradilo reálný příjem.
Praktické články podle situace, kterou právě řešíte.
Ukážu vám, kde se takové krytí může ve smlouvě nacházet, co může spustit plnění, proč se léčebný cyklus nesmí zaměnit za přenos embrya, kdy už nelze existující situaci pojistit zpětně a jak tuto možnost zasadit do celého finančního plánu páru.
Co si ověřitPochopíte, proč nejde o samostatný produkt s názvem IVF, ale o přesně definovanou událost uvnitř širšího životního pojištění.
Navýšené pojistné není konečný verdikt. U pojištění auta, domácnosti nebo majetku má smysl zkontrolovat cenu, krytí i aktuální hodnotu majetku.
Co si ověřitkrytí vs. setrvačnost
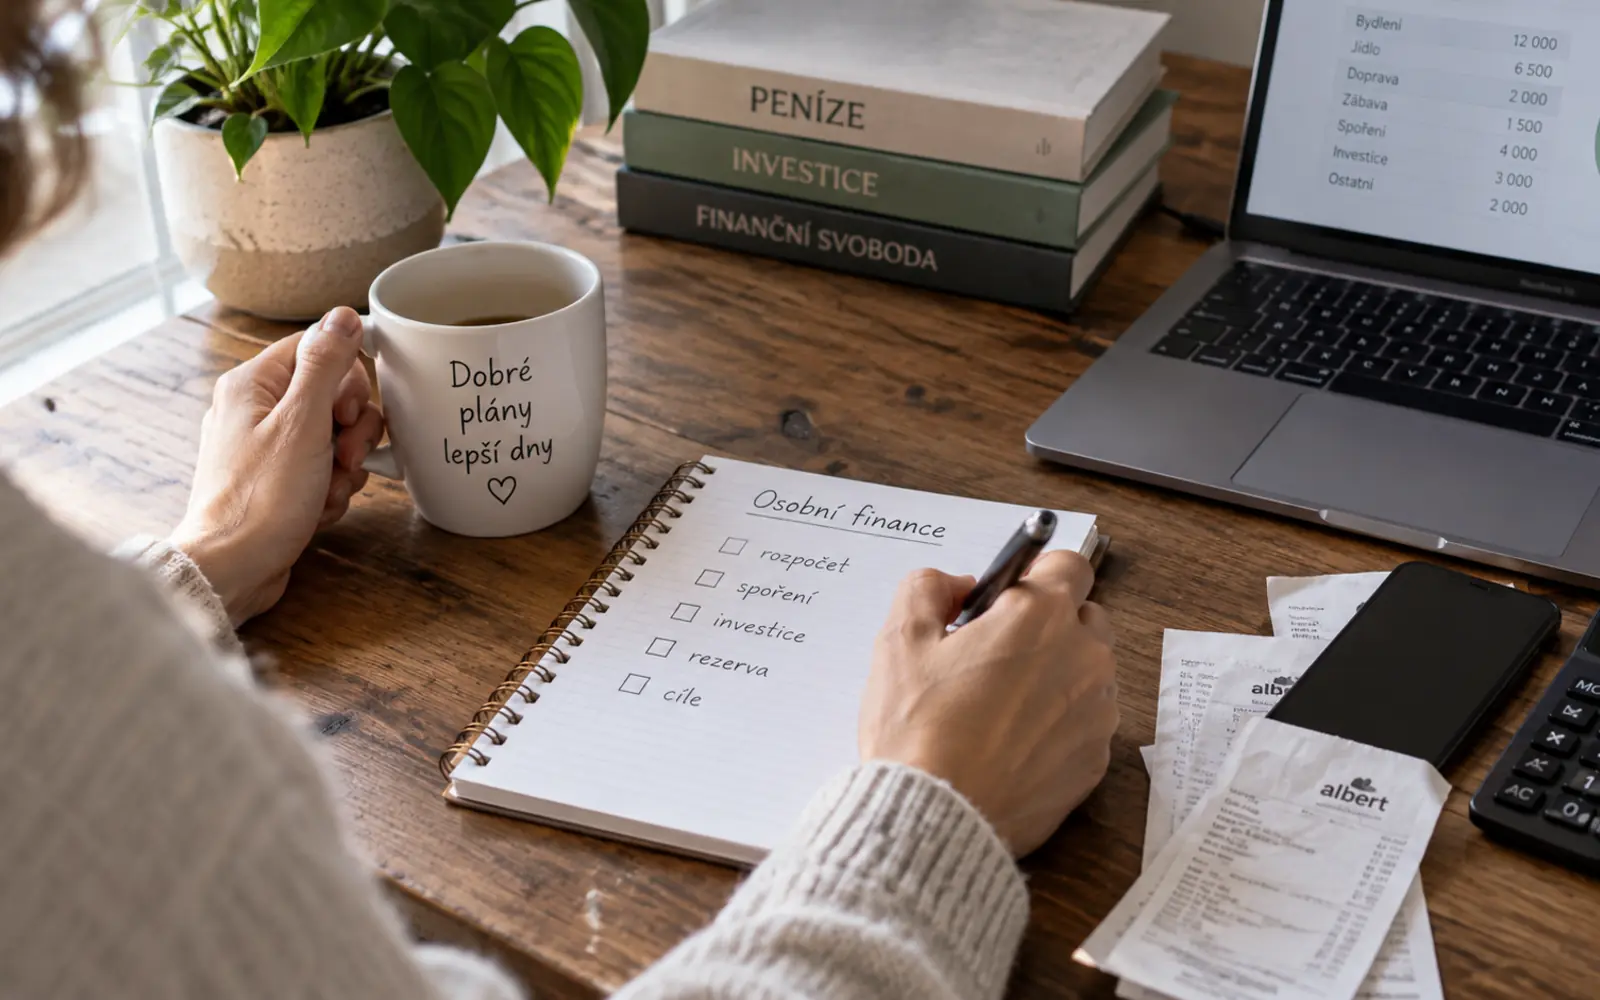
Správné pořadí není univerzální seznam produktů. Je to způsob, jak uspořádat finance tak, aby výpadek příjmu, nečekaný výdaj nebo životní změna nemusely zrušit vaše dlouhodobé plány.
Co si ověřitUjasníte si sedm základních kroků od přehledu po dlouhodobé investice.
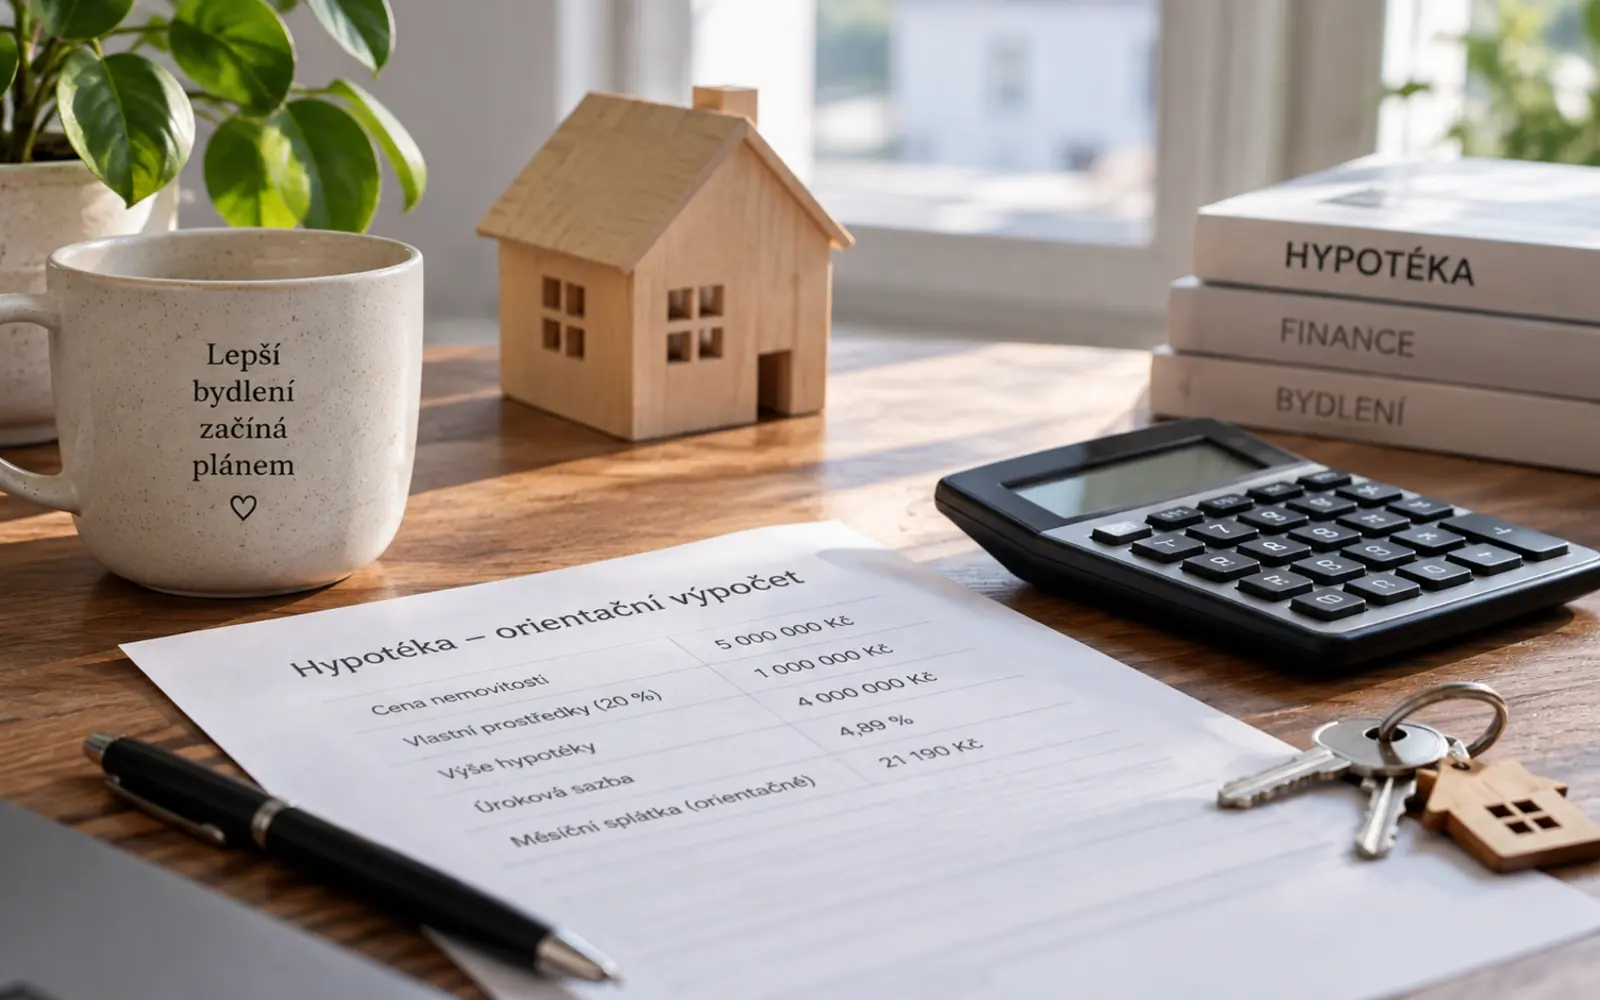
Dvě hypotéky se stejnou sazbou mohou mít jiné náklady. A nabídka s vyšší sazbou může mít po započtení povinných produktů nižší celkovou měsíční platbu než ta, která vypadá výhodněji v reklamě. Rozhodující je celý účet a závazky schované za jedním procentem.
Co si ověřitRozlišíte úrokovou sazbu, RPSN a částku, která vám bude reálně odcházet každý měsíc.
Rozdělit peníze neznamená nakoupit víc produktů. Znamená to nejdřív vědět, k čemu každá část slouží a kdy ji budete potřebovat — a teprve potom jí dát odpovídající míru dostupnosti, jistoty a růstu.
Co si ověřitRozlišíte peníze na blízké, střednědobé a vzdálené cíle podle jejich skutečné práce.
Životní pojištění, investice, spoření, penzijní produkt nebo úvěr mohou jednotlivě vypadat rozumně. Přesto se mohou navzájem míjet, zdražovat vaše finance nebo pracovat proti tomu, co skutečně potřebujete.
Co si ověřitPoznáte rozdíl mezi hromadou smluv a finančním plánem.
Konec fixace hypotéky není jen administrativa. Je to moment, kdy se dá znovu ověřit sazba, splátka, rezerva i dlouhodobý plán domácnosti.
Co si ověřitnabídka banky vs. reálná splátka
Přiměřená rezerva vzniká ze dvou proměnných: z nezbytných měsíčních výdajů a z rizik konkrétní domácnosti. Musí být dostupná, bezpečná a dostatečná na krátké výpadky — ne však tak velká, aby dlouhodobé peníze zbytečně ležely.
Co si ověřitZjistíte, proč se rezerva nemá počítat jako násobek výplaty.
Investiční chaos často nevzniká z nedostatku možností, ale z chybějícího plánu. Nejdřív si ujasněte cíl, horizont, riziko a pravidelnost.
Co si ověřitplán místo produktu
Pojištění ke kartě může být pro řadu cest úplně dostačující. Nejdřív je ale potřeba ověřit konkrétní variantu, léčebné výlohy, rodinné krytí, délku pobytu, sportovní aktivity, zdravotní omezení a postup při pojistné události.
Co si ověřitRozlišíte léčebné výlohy od úrazového pojištění a zjistíte, proč toto rozlišení rozhoduje.
Schválená částka je bankovní strop, ne doporučení pro váš život. Bezpečná hypotéka začíná tím, kolik musí domácnosti zůstat po splátce, a pokračuje ověřením, zda rozpočet funguje i při horším scénáři — tedy stresovým testem.
Co si ověřitRozlišíte, co banka skutečně potvrzuje a co její schválení neříká.