Nejdřív si ujasněte, co má nová fixace vyřešit.
Dopis z banky není výsledek rozhodnutí. Je to vstupní podklad pro kontrolu celé hypotéky.
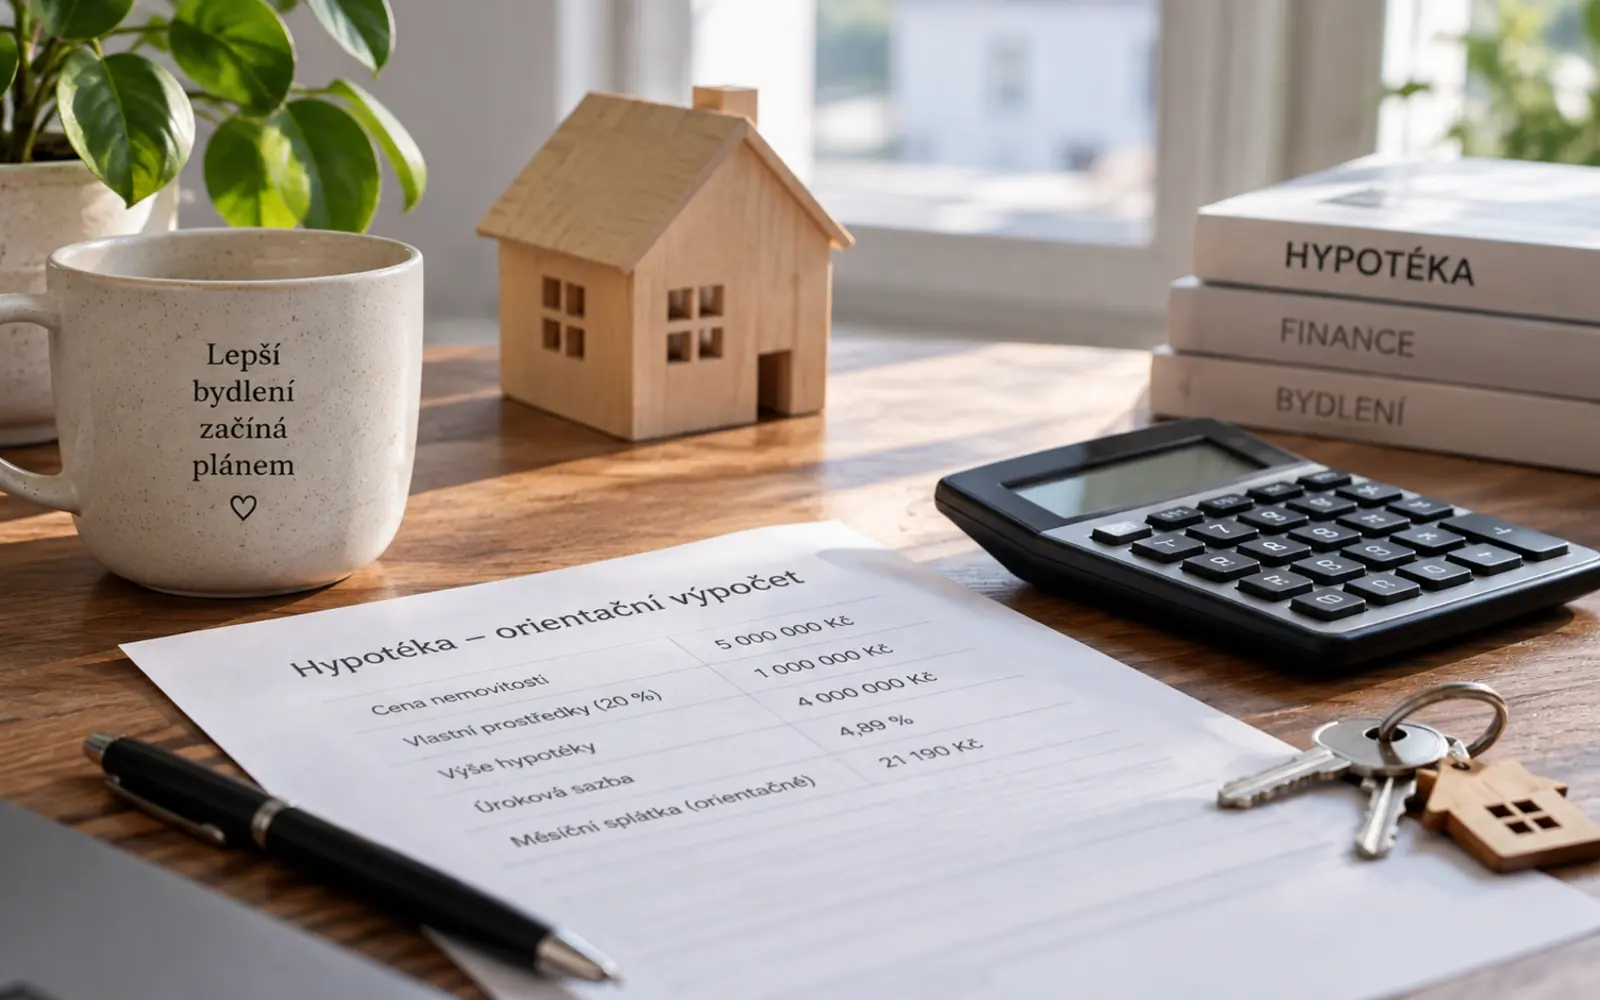
Konec fixace hypotéky je moment, který v mnoha rodinách vyvolá velmi konkrétní otázku: kolik budeme nově měsíčně platit?
Možná vám právě dorazil dopis nebo e-mail z banky. Možná už v něm vidíte novou sazbu. A možná jste si hned začali počítat, co to udělá s rodinným rozpočtem.
Hypotéka bývá jeden z největších pravidelných výdajů domácnosti. Změna sazby se proto rychle promítne do rezerv, plánů i pocitu finanční stability.
Co si před podpisem zkontrolovat
- Jaká splátka dává smysl pro váš rozpočet
- Jak dlouhou fixaci zvolit vzhledem k současnému trhu
- Jestli je vhodné upravit splatnost
- Jestli máte dostatečnou rezervu
- Jak hypotéka zapadá do dlouhodobého finančního plánu
Konec fixace není administrativa.
Právě teď lze hypotéku znovu otevřít a posoudit ji v širších souvislostech.
Mnoho lidí bere konec fixace jako formalitu. Banka pošle novou nabídku, vy ji podepíšete a hypotéka pokračuje dál.
Jenže právě tady často vzniká zbytečně drahé rozhodnutí. Nejde jen o otázku, jakou dostanete sazbu. Důležitá je splátka, délka fixace, splatnost, rezerva a to, jak hypotéka zapadá do dlouhodobého finančního plánu.
Dvě různé cesty
Pasivně prodloužit
Přijmout nabídku bez ověření jejího dopadu a bez srovnání dalších možností.
Aktivně nastavit
Porovnat varianty a vybrat řešení podle aktuální situace rodiny.
Dopad varianty na splátku, rezervu a dlouhodobé cíle domácnosti.
Podstatný rozdíl
Nejde o to hypotéku jen prodloužit. Jde o to znovu ji nastavit tak, aby odpovídala dnešnímu životu vaší domácnosti.
První nabídka banky je začátek rozhodování.
Pohodlná varianta může být správná. Bez porovnání ale nevíte, zda je skutečně výhodná.
Stávající banka má jednu výhodu: už vás zná. Často proto pošle nabídku automaticky a celý proces působí jednoduše. Pro mnoho lidí je lákavé ji přijmout, protože nechtějí nic složitě řešit.
Jednoduché řešení ale nemusí být nejlepší řešení. Někdy jiná banka nabídne lepší podmínky. Jindy rozdíl není jen v sazbě, ale v celkovém nastavení hypotéky. A někdy dává smysl zůstat u současné banky, ale vyjednat jiné parametry.
Smyslem není za každou cenu refinancovat. Smyslem je vědět, jaké máte možnosti, a nerozhodovat se naslepo.
Přijmout hned, nebo nejdřív prověřit?
| Hledisko | Bez porovnání | Po porovnání |
|---|---|---|
| Sazba | Znáte jedinou nabídku. | Vidíte reálný rozdíl vůči trhu. |
| Splátka | Přijmete výpočet banky. | Ověříte více délek fixace a splatnosti. |
| Rozhodnutí | Volíte hlavně pohodlí. | Volíte podle dopadu na domácnost. |
S hypotékou se dá pracovat více způsoby.
Výslednou splátku neurčuje pouze sazba. Pracovat lze i s fixací, splatností a rezervou.
Úroková sazba je důležitá, ale není jediná. Na výslednou měsíční splátku má vliv také délka splatnosti, volba fixace, celkové nastavení úvěru a to, jak hypotéka zapadá do rozpočtu vaší rodiny.
Obecně může při nízkých sazbách dávat smysl delší fixace. Při vyšších sazbách se často zvažuje kratší fixace, typicky do tří let. Nejde však o univerzální pravidlo — vždy záleží na situaci konkrétní domácnosti a aktuálním trhu.
Jak se hledá vhodné nastavení
- 01
Porovnat trh
Zjistit, zda sazba a podmínky odpovídají dostupným možnostem.
- 02
Spočítat únosnou splátku
Zasadit nové číslo do reálného rozpočtu a dalších pravidelných výdajů.
- 03
Prověřit splatnost a fixaci
Hledat rovnováhu mezi měsíčním zatížením, jistotou a flexibilitou.
- 04
Nechat prostor rezervě
Nesnížit splátku za cenu toho, že domácnost přijde o finanční odolnost.
Cíl nastavení
Nejde jen o co nejnižší sazbu. Jde o hypotéku, která zbytečně netlačí na rozpočet a podporuje dlouhodobou stabilitu domácnosti.
Tři chyby, které mohou stát zbytečné peníze.
Nejdražší bývá rozhodnutí udělané automaticky, pozdě nebo bez širšího finančního kontextu.
Přijmout nabídku bez porovnání
Ne proto, že by banka nutně nabídla špatné podmínky, ale proto, že bez srovnání nevíte, zda jsou opravdu dobré.
Řešit fixaci příliš pozdě
Na poslední chvíli zbývá méně prostoru pro klidné porovnání možností a promyšlení celého nastavení.
Automaticky mimořádně splatit
U výhodně nastaveného úvěru nemusí být předčasné splacení nejlepší krok. Rozhoduje širší finanční kontext.
Dopad varianty na splátku, rezervu a dlouhodobé cíle domácnosti.
Když řešení nebylo jen o sazbě.
Konkrétní čísla ukazují, proč má smysl kombinovat lepší nabídku s úpravou celého nastavení.
Mladý manželský pár si před pěti lety pořídil rodinný dům a financoval ho hypotékou se sazbou 2,2 % p.a. Měsíční splátka přibližně 26 600 Kč bez problémů zapadala do jejich rozpočtu.
Výchozí stav
- Původní splátka přibližně 26 600 Kč bez problémů zapadala do rodinného rozpočtu.
V čem byl problém
- Po pěti letech nabídla stávající banka sazbu kolem 5 % p.a. a splátka by vzrostla přibližně na 35 900 Kč. Nárůst o více než 9 000 Kč měsíčně by byl citelným zásahem do finanční stability rodiny.
Rozbor
Po porovnání trhu se podařilo najít nabídku s úrokovou sazbou nižší o půl procentního bodu. Vzhledem k věku klientů a dlouhodobému plánu dávalo smysl prodloužit také splatnost o dalších pět let. Právě tato kombinace snížila měsíční splátku; nešlo o stejný úvěr levnější o 3 200 Kč měsíčně.
Co se změnilo
- Porovnala se nabídka jiné banky a současně se posoudilo prodloužení splatnosti o pět let v kontextu věku klientů a jejich dlouhodobého plánu.
Výsledek
- Nově nastavená měsíční splátka vyšla přibližně na 32 700 Kč, tedy o více než 3 200 Kč méně než první nabídka banky.
Nižší měsíční splátka nevznikla jen lepší sazbou. Část rozdílu přinesla delší splatnost, proto nejde o stejně vysokou úsporu celkových nákladů.
Oproti první nabídce banky byla splátka o více než 3 200 Kč měsíčně nižší. Část rozdílu ale vznikla prodloužením splatnosti o pět let, proto nejde o stejně vysokou úsporu celkových nákladů.
Zkušenost klienta„Tohle jsme vůbec nečekali, že to jde takhle vyřešit — a v bance nám nic takového nenabídli.“
Proč výsledek nebyl jen o nižší sazbě.
Skutečná hodnota vznikla až ve chvíli, kdy se jednotlivé možnosti zasadily do života konkrétní rodiny.
Na tomto příkladu je důležité, že řešení nestálo pouze na nižší sazbě. Sazba pomohla, ale skutečná hodnota byla v celkovém nastavení.
Nejdříve se porovnaly možnosti na trhu. Potom se vyhodnotilo, jaká splátka je pro rodinu únosná. Následně se řešilo, zda dává smysl upravit splatnost. A celé rozhodnutí se zasadilo do dlouhodobého finančního plánu.
Bankovní nabídka většinou odpovídá tomu, co banka umí nabídnout v daném produktu. Při konzultaci se díváme dál: nejen na to, zda je sazba o něco nižší, ale hlavně na to, jak bude hypotéka fungovat v reálném životě rodiny.
Neřeším jeden podpis na dodatku.
Dívám se na celou finanční situaci domácnosti — aby nové nastavení fungovalo nejen v den podpisu, ale i v dalších letech.
Co udělat, než podepíšete novou nabídku.
Nemusíte hned refinancovat ani dělat rychlé rozhodnutí. První krok je získat srovnání.
Než přijmete nabídku od své banky, má smysl zjistit aktuální možnosti. Nemusíte hned refinancovat a nemusíte dělat rychlé rozhodnutí.
Podívejte se, jaké varianty existují a co by znamenaly pro vaši měsíční splátku, rezervy a celkový finanční plán.
Konec fixace není okamžik, kdy musíte automaticky přijmout novou sazbu. Je to příležitost nastavit hypotéku tak, aby odpovídala vaší současné situaci.
Co si připravit ke kontrole
- datum konce současné fixace
- novou nabídku stávající banky, pokud už dorazila
- aktuální zůstatek a měsíční splátku
- představu o únosné splátce a rezervě domácnosti
Konec fixace je příležitost získat jistotu před podpisem
Nová sazba je jen jedna část rozhodnutí. Stejně důležité je, co udělá splátka s vaším rozpočtem, rezervou a dalšími cíli domácnosti.
Nejdřív si proto nechte ukázat varianty a jejich skutečný dopad. Teprve potom se rozhodujte, zda dává smysl zůstat u současné banky, vyjednat jiné podmínky, nebo řešit hypotéku jinak.