Banka určuje úvěrový strop. Domácnost potřebuje vlastní bezpečnou hranici.
Když banka hypotéku schválí, působí to jako potvrzení, že si ji člověk může dovolit. Ve skutečnosti tím odpověděla hlavně na otázku, zda je ochotná dané riziko přijmout.
Banka vám může schválit částku, kterou byste při dnešním příjmu a dnešních závazcích dokázali splácet. To ale ještě neznamená, že vám po splátce zůstane dost na rezervu, ochranu příjmu, běžný život a změny, které přijdou za několik let.
Bankovní maximum a dlouhodobě bezpečná výše hypotéky jsou dvě různá čísla, protože vznikají z odlišné otázky. Banka potřebuje vědět, zda pravděpodobně splatíte konkrétní úvěr. Domácnost potřebuje vědět, zda vedle něj dokáže dál normálně fungovat a zda ji jedna změna nepřinutí rozebrat všechno ostatní.
Schválení proto není doporučení využít celou nabídnutou částku. Je to horní hranice, do které je banka za daných podmínek ochotná jít. Bezpečná hranice může ležet níž — někdy výrazně — protože do ní vstupují také cíle domácnosti, plánované děti, budoucí náklady, rezerva a ochrana příjmu.
Největší omyl vzniká ve chvíli, kdy člověk zamění bankovní souhlas za potvrzení životní únosnosti: „Když mi to banka spočítala a schválila, musím si to přece moct dovolit.“ Banka však nepotvrdila, že se vám s danou splátkou bude dobře žít. Potvrdila, že jste pro ni za současných podmínek přijatelné riziko.
Schválená hypotéka není totéž jako bezpečná hypotéka.
Banka určí, kam až je ochotná jít. Vy potřebujete určit, kam až je rozumné jít pro váš život.
Banka řeší schopnost splatit úvěr — ne kvalitu života kolem něj
Bankovní posouzení má svůj přesný účel. Problém nevzniká tím, že by banka počítala špatně, ale tím, že od jejího výpočtu čekáme odpověď na otázku, kterou ve skutečnosti neřeší.
Banka vyhodnocuje současný příjem, existující dluhy, hodnotu zastavené nemovitosti a vlastní úvěrová pravidla. Z těchto údajů vytvoří hranici, do které je ochotná úvěr poskytnout. Součástí je interní scoring — vyhodnocení, jaké riziko pro banku konkrétní klient představuje.
Takový výpočet je důležitý, ale dívá se na hypotéku hlavně z pohledu věřitele. Neurčuje, kolik prostoru chcete každý měsíc zachovat pro rodinu, jak rychle potřebujete vybudovat rezervu, jaké další cíle financujete nebo zda se za dva roky chystáte na rodičovskou.
Bezpečná výše hypotéky proto nemůže vzniknout jen převzetím čísla z banky. Musí k němu přidat život kolem úvěru — všechno, co se platí vedle splátky a všechno, co má domácnost zvládnout, když dnešní podmínky přestanou platit.
- LTV
- Poměr výše hypotéky k hodnotě nemovitosti, kterou banka přijme jako zástavu.
- Například vyšší LTV znamená, že větší část ceny nemovitosti financuje banka a menší část pokrýváte z vlastních peněz. Konkrétní regulatorní limity, výjimky a cenové dopady se v čase mění; při rozhodování je proto potřeba pracovat s jejich aktuální podobou.
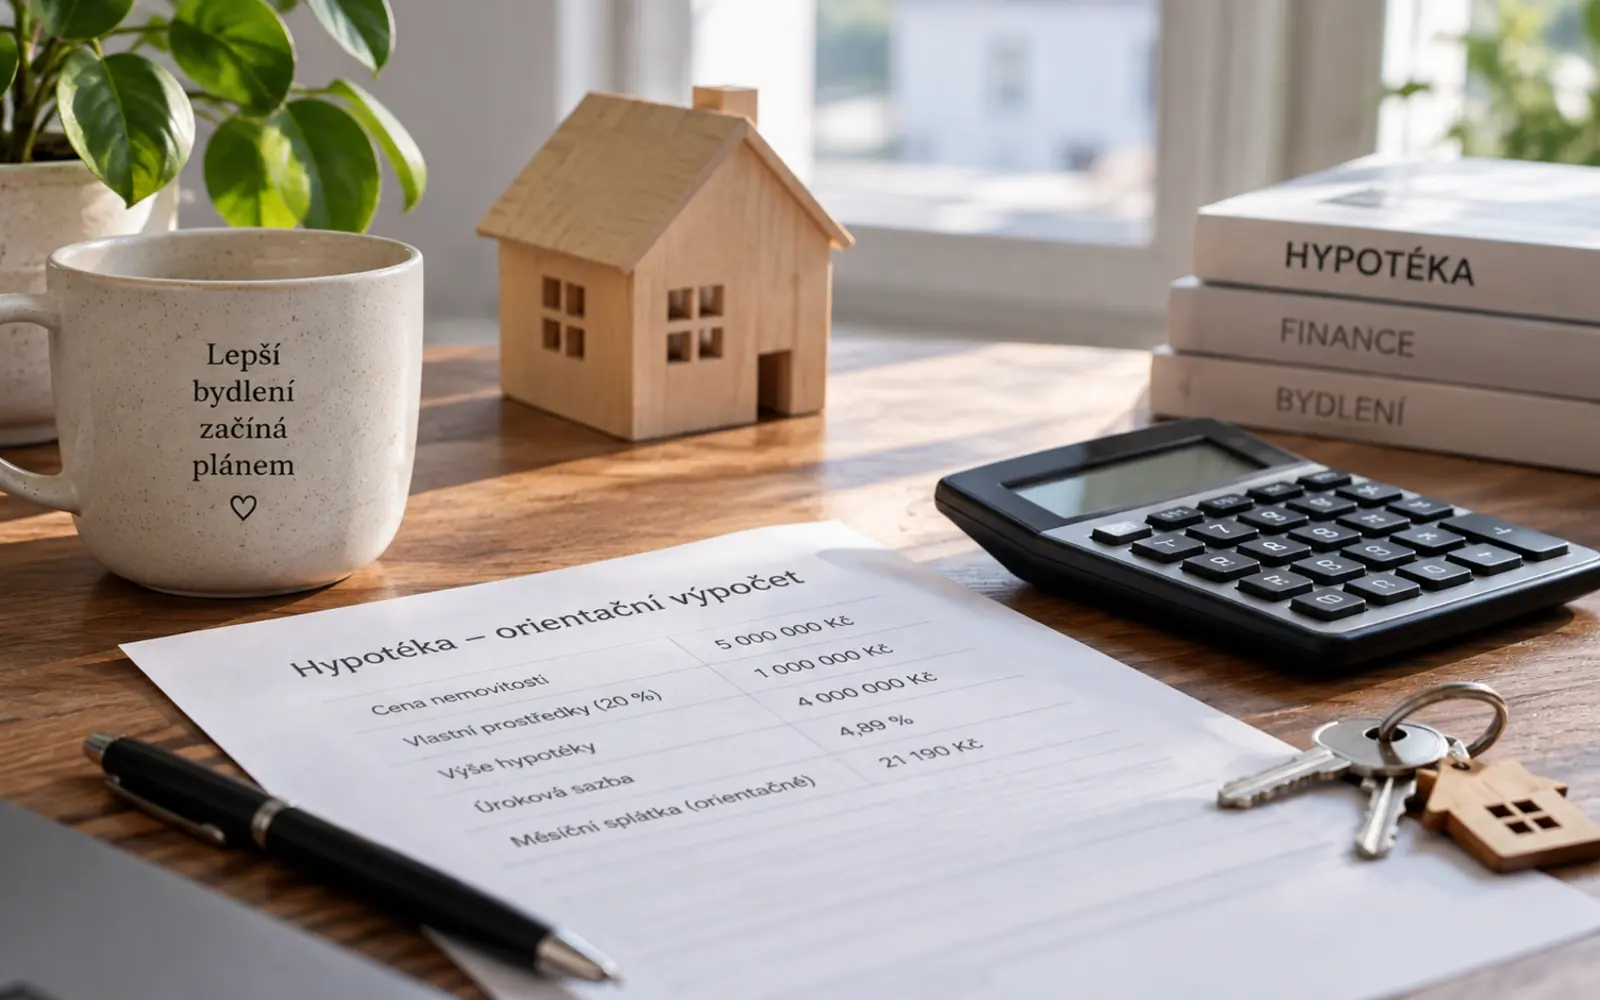
- PříkladÚvěr 4 miliony Kč proti bankou uznané hodnotě nemovitosti 5 milionů Kč odpovídá LTV 80 %.
Co potvrzuje bankovní posouzení a co musí dopočítat domácnost
Bankovní úvěrový strop
Hranice, do které je banka ochotná nést úvěrové riziko při dnešních údajích a podle svých pravidel.
- Pracuje se současným příjmem a existujícími závazky.
- Zohledňuje hodnotu nemovitosti a zajištění úvěru.
- Používá interní pravidla a scoring banky.
- Odpovídá hlavně na otázku, zda banka úvěr schválí.
Bezpečná hranice domácnosti
Výše, při které splátka nezabere peníze potřebné pro stabilitu a dokáže fungovat i mimo ideální dnešek.
- Po splátce zůstává prostor na rezervu, ochranu příjmu a další cíle.
- Rozpočet počítá s provozem vlastního bydlení, ne pouze se splátkou.
- Splátka projde scénářem vyšší sazby, slabšího příjmu a růstu nákladů.
- Odpovídá na otázku, zda domácnost úvěr dlouhodobě unese.
Banka může správně říct „tento úvěr vám dáme“ a domácnost může stejně správně dojít k závěru „celou tuto částku využít nechceme“.
Hypotéka se nesplácí v den schválení. Splácí se přes několik životních etap.
Bankovní žádost zachytí příjem, výdaje a závazky v jednom konkrétním okamžiku. Úvěr však poběží dvacet nebo třicet let, během kterých se téměř jistě změní rodina, práce, náklady i sazba.
Splátka, která dnes sedí přesně na dva plné příjmy a současné náklady, může za několik let přestat sedět úplně. Bezpečný výpočet proto neprodlužuje dnešní rozpočet do budoucnosti beze změny. Počítá s tím, že se život bude hýbat.
Budoucí změny, které samotné bankovní maximum nemusí dostatečně zachytit
- Konec fixace a vyšší splátka
Současná sazba neplatí po celou dobu úvěru. Po skončení fixace může nová sazba měsíční splátku citelně změnit.
- Dítě a rodičovská
Jeden příjem může na určitou dobu klesnout, zatímco náklady domácnosti současně narostou. Hypotéka schválená ze dvou plných příjmů se tím dostane do úplně jiného rozpočtu.
- Výpadek nebo změna příjmu
Ztráta práce, pauza mezi zaměstnáními, dlouhodobá nemoc nebo přechod na podnikání mění jistotu motoru, ze kterého se splátka platí.
- Skutečný provoz vlastního bydlení
Vedle splátky přichází údržba, opravy, pojištění, fond oprav, energie a další výdaje, které nájemník nemusel ve stejné podobě řešit.
- Velké výdaje mimo bydlení
Rekonstrukce, dosluhující auto nebo jiný důležitý cíl nezmizí jen proto, že domácnost splácí hypotéku.
- Nižší příjem v pozdější fázi života
Pokud splácení zasahuje do období důchodu, je potřeba myslet i na to, zda bude měsíční závazek únosný z budoucího nižšího příjmu.
Bezpečná hypotéka musí sedět nejen na dnešní rozpočet, ale i na změny, o kterých už dnes víte, že mohou přijít.
Hypotéka na hraně funguje pouze tak dlouho, dokud zůstávají ideální podmínky.
Bezpečná splátka je zbytek po životě — ne život kolem splátky
Výpočet nezačínám otázkou, kolik nejvíc můžete poslat bance. Začínám tím, co vám musí po splátce zůstat, aby dál fungovala rezerva, ochrana, vaše cíle i běžný provoz domácnosti.
Povinná splátka se nesmí stát první položkou, kolem které se až dodatečně vměstná celý život. Nejdřív se určí, kolik domácnost skutečně potřebuje pro stabilní fungování. Teprve částka nad tímto základem může být prostorem pro hypotéku.
Jak se bezpečný strop splátky skládá
- 01
Začněte čistým příjmem domácnosti
Pracujte s částkou, která skutečně přichází na účet a ze které se každý měsíc platí celý provoz.
- 02
Odečtěte nutné výdaje a existující závazky
Bydlení mimo novou splátku, jídlo, energie, dopravu, pojistné, běžící úvěry a další výdaje, které nelze jednoduše vypnout.
- 03
Vyhraďte prostor, který po splátce musí přežít
Rezerva, ochrana příjmu, plánované cíle, údržba vlastního bydlení a běžný život nesmí zůstat pouze jako to, co možná vyjde na konci měsíce.
- 04
Teprve zbytek považujte za strop splátky
Hypotéka dostane prostor, který je nad stabilním základem domácnosti. Nevezme si nejdřív maximum a nenechá zbytek plánu bojovat o drobné.
- 05
Přepočítejte ji na horší podmínky
Výsledná splátka se neposuzuje pouze na dnešní sazbě a dnešních dvou příjmech. Musí projít vyšší sazbou a změnami, které mohou rozpočet oslabit.
Výpočet odshora a výpočet odspoda vedou k jinému rozhodnutí
Odshora: kolik nejvíc dostaneme
Nejdřív se vezme maximum dostupného financování a zbytek rozpočtu se mu musí přizpůsobit.
- Splátka zabere největší možnou část volného prostoru.
- Rezerva a další cíle se financují pouze z toho, co náhodou zbude.
- Rozpočet bývá závislý na tom, že současné podmínky vydrží.
Odspoda: co nám musí zůstat
Nejdřív se chrání fungování domácnosti a hypotéka dostane až prostor, který je dlouhodobě volný.
- Rezerva a ochrana příjmu nejsou obětí vyšší splátky.
- Po zaplacení zůstává rozpočet pro další cíle a provoz bydlení.
- Výše úvěru se přizpůsobí životu, ne život maximální výši úvěru.
Bezpečný výpočet neříká, kolik dokážete zaplatit v nejlepším měsíci. Říká, jakou povinnou splátku může domácnost nést dlouhodobě.
- Zabudovaný prostor ve splátce
- Rozdíl mezi tím, co by domácnost dnes ještě dokázala zaplatit, a tím, co si nastaví jako povinnou měsíční splátku.
- Tento rozdíl není nevyužitý potenciál. Je to prostor pro růst nákladů, tvorbu rezervy, další cíle a budoucí zvýšení splátky po fixaci.
- PříkladKdyž by rozpočet dnes technicky unesl 36 000 Kč, ale bezpečná splátka vyjde na 30 000 Kč, zbývajících 6 000 Kč má konkrétní práci v celém plánu.
Splátka je zbytek po životě. Ne život kolem splátky.
Právě tím se z nejvyšší možné hypotéky stane hypotéka, se kterou se dá dlouhodobě fungovat.
Bezpečná splátka musí fungovat i v horším roce
Dnešní rozpočet může vypadat pohodlně, dokud do něj nevstoupí první změna. Stresový test převádí budoucí nejistotu do několika konkrétních scénářů, které lze projít ještě před podpisem.
- Stresový test hypotéky
- Kontrola, zda domácnost zvládne splátku i po zhoršení některé z podmínek, na kterých dnešní rozpočet stojí.
- Nejde o předpověď přesného problému. Jde o ověření, že plán není závislý pouze na dvou plných příjmech, dnešní sazbě a současných nákladech.
- PříkladPřepočet rozpočtu na období rodičovské, dočasný výpadek jednoho příjmu nebo novou splátku po skončení fixace.
Čtyři kroky, kterými společně prověříme bezpečnou splátku
- 01
Prověříme výpadek jednoho příjmu
Pokud vaše domácnost stojí na dvou příjmech, podíváme se, zda splátka nezávisí na tom, že oba poběží bez přerušení. Krátký výpadek má ustát rezerva; delší nebo zdravotní výpadek musí mít odpovídající ochranu.
- 02
Přepočítáme splátku na vyšší sazbu
Současná splátka je jistá jen po dobu fixace. Bezpečná hranice musí mít prostor i pro citelné zvýšení sazby, ne pouze pro dnešní nabídku.
- 03
Zapojíme plánované změny a růst nákladů
Rodičovská, dítě, dražší provoz nemovitosti nebo jiný známý výdaj musí být ve výpočtu dřív, než nastane.
- 04
Oddělíme to, co má unést rozpočet, od toho, co má převzít pojištění
Běžný horší rok a krátký výpadek mají zvládnout prostor ve splátce a rezerva. Invaliditu, dlouhou nemoc nebo úmrtí živitele rozpočet sám nést nemůže; ochrana příjmu musí být navázaná na velký závazek.
Co znamená, když splátka některým scénářem neprojde
Splátku domácnost zvládne pouze ze dvou plných příjmů
Snižte povinnou splátku nebo přesně určete, jak krátký výpadek pokryje rezerva a jak dlouhý převezme ochrana příjmu.
Nespoléhejte na neurčité „nějak to zvládneme“. Potřebujete konkrétní částku, počet měsíců a způsob krytí.
Vyšší sazba po fixaci rozpočet vytlačí na hranici
Pracujte s nižším úvěrem, delší splatností nebo větším prostorem už od prvního dne.
Bezpečná varianta má růst splátky absorbovat jako změnu plánu, ne jako okamžitou krizi.
Plánované dítě nebo jiná známá změna splátku rozbije
Počítejte hypotéku podle rozpočtu v daném období, ne pouze podle dnešních dvou plných příjmů.
Známá budoucí změna není hypotetické riziko. Je to vstup do dnešního rozhodnutí.
Bezpečná splátka je ta, kterou domácnost unese i ve špatném roce — ne ta, kterou zvládne jen v dobrém.
Když funguje pouze za předpokladu, že se nic nezmění, není bezpečná. Je jen zatím v pohodě.
Konec fixace nemá být překvapení, ale plánovaný bod
Měsíční splátka se nechrání až těsně před změnou sazby. Prostor na její budoucí růst vzniká už při výběru velikosti úvěru a pravidelně se znovu prověřuje před koncem fixace.
- Fixace úrokové sazby
- Období, po které banka drží sjednanou úrokovou sazbu beze změny.
- Po skončení tohoto období se stanoví sazba pro další část splácení a s ní se může změnit i měsíční splátka.
- PříkladPětiletá fixace neznamená, že je sazba stejná po celou třicetiletou hypotéku. Znamená, že je jistá pro prvních pět let.
První ochrana vzniká už při sjednání. Únosnost se nemá počítat pouze z nejnižší právě nabízené sazby, ale také z vyššího scénáře. Když domácnost využije veškerý prostor už při dnešní splátce, po změně sazby nemá kam ustoupit.
Druhá část přichází před koncem fixace. Nová nabídka banky není administrativní detail, který se jen odkývne. Je to chvíle znovu porovnat varianty, vyjednat podmínky a posoudit, zda nová splátka stále sedí na aktuální rozpočet a cíle domácnosti.
Pokud splátka začne tlačit, existují různé páky — nižší jistina, změna splatnosti, jiné financování nebo využití části skutečného přebytku. Jejich dostupnost a cena ale závisejí na smlouvě, aktuálních pravidlech a konkrétní situaci. Největší hodnotu proto má prostor vytvořený předem, ne nouzové řešení hledané na poslední chvíli.
Jak konec fixace společně zapojíme do plánu
- 01
Při sjednání vám ukážu vyšší scénář splátky
Uvidíte, co s měsíční platbou udělá citelně vyšší sazba, ještě než si zvolíte velikost úvěru.
- 02
Nenecháme dnešní splátku spotřebovat celý rozpočet
Rozdíl mezi technicky zvládnutelnou a bezpečnou splátkou funguje jako prostor pro budoucí změnu sazby.
- 03
Před koncem fixace spolu znovu porovnáme varianty
Společně prověříme nabídku stávající banky i jiné možnosti a spočítáme jejich celkový dopad, ne pouze jedno procento v nabídce.
- 04
Teprve potom vybereme vhodnou páku
Mimořádná splátka, změna splatnosti nebo refinancování mají smysl podle aktuálního cíle a podmínek, ne automaticky pro každého.
Rozdíl 6 000 Kč měsíčně rozhodl, zda vedle hypotéky vznikne rezerva a ochrana
Modelový příklad ukazuje dvě hypotéky, které by domácnost při dnešních příjmech technicky zaplatila. Teprve pohled na to, co po splátce zůstane, ukáže, proč nejsou stejně bezpečné.
Modelový mladý pár, oba zaměstnaní, zatím bez dětí, ale s plánem rodinu založit. Čistý příjem domácnosti byl přibližně 80 000 Kč měsíčně. Nutné výdaje mimo nové bydlení vycházely zhruba na 31 000 Kč, takže před splátkou hypotéky zbývalo kolem 49 000 Kč.
Výchozí stav
- Banka byla ochotná schválit úvěr řádově kolem 6,7 milionu Kč.
- Odpovídající měsíční splátka byla přibližně 36 000 Kč.
- Po zaplacení by z volného prostoru 49 000 Kč zůstalo zhruba 13 000 Kč.
- Splátka by spotřebovala téměř polovinu čistého příjmu domácnosti.
V čem byl problém
- Zbývajících přibližně 13 000 Kč mělo pokrýt tvorbu rezervy, ochranu příjmu, další cíle i všechny budoucí změny.
- Pár plánoval dítě, takže rozpočet postavený na dvou plných příjmech neměl zůstat dlouhodobě stejný.
- Nabízená splátka neprošla scénářem vyšší sazby, výpadku jednoho příjmu ani rodičovské.
- Bankovní maximum fungovalo za ideálních podmínek, ale nedávalo domácnosti dost prostoru pro horší rok.
Rozbor
Problém nebyl v tom, že by pár současnou splátku nedokázal odeslat. Problém byl v tom, co by po ní nezbylo. Rozdíl mezi technickou splatitelností a bezpečnou hypotékou ležel v rezervě, ochraně a schopnosti přizpůsobit se známé budoucí změně.
Co se změnilo
- Doporučený úvěr se posunul přibližně na 5,6 milionu Kč.
- Měsíční splátka klesla přibližně na 30 000 Kč.
- Pár hledal o něco levnější nemovitost a výběr trval zhruba o tři měsíce déle.
- Po splátce zůstávalo kolem 19 000 Kč místo přibližně 13 000 Kč.
Výsledek
- Rozdíl zhruba 6 000 Kč měsíčně dostal konkrétní práci: budování rezervy, ochranu příjmu navázanou na hypotéku a další cíle.
- Pár dál bydlel ve vlastním, ale splátka nestála na tom, že se po desítky let nic nezmění.
- Hypotéka od začátku prošla scénáři, které odpovídaly jejich plánu založit rodinu.
- Nižší úvěr nebyl částkou, o kterou se připravili, ale prostorem, který si ponechali pro stabilitu celé domácnosti.
Rozdíl mezi bankovním maximem a bezpečnou hranicí se nepoznal podle toho, zda pár splátku dnes zaplatí. Poznal se podle toho, co díky nižší splátce může dál fungovat vedle ní.
Šest tisíc měsíčně není abstraktní rezerva navíc. Je to rozdíl mezi hypotékou, která spotřebuje téměř celý volný prostor, a hypotékou, vedle které se dál staví bezpečí domácnosti.
Větší hypotéka může být rozumná — pokud pod ní opravdu stojí základ
Bezpečná hranice není soutěž o nejnižší možný dluh. Vyšší financování může mít logiku, když domácnost zachová rezervu, ochranu a skutečný přebytek. Stejná částka je ale nebezpečná, pokud funguje jen díky ideálním podmínkám.
Menší hypotéka není automaticky lepší a větší automaticky špatná. Rozhoduje, co zůstane po splátce, jak jistý je příjem, zda má domácnost záchrannou síť a jestli další plán stojí na skutečných předpokladech, nebo na přáních.
Kdy může vyšší financování dávat smysl a kdy se mění v křehký závazek
Vyšší financování může být obhajitelné
Domácnost využije větší část dostupného úvěru, ale stále zůstává uvnitř vlastní bezpečné hranice.
- Příjem je stabilní a relativně dobře nahraditelný.
- Po splátce zůstává skutečný přebytek a hotová nebo realisticky budovaná rezerva.
- Velká rizika jsou krytá a hypotéka projde stresovým testem.
- Vlastní hotovost má v plánu jinou důležitou práci a domácnost rozumí riziku, které tím přijímá.
- Jde o nemovitost na dlouhou dobu a vyšší částka nepřekračuje bezpečný strop.
Vyšší financování je nebezpečné
Splátka se dostane nad hranici, kterou domácnost zvládne i po změně dnešních podmínek.
- Spotřebuje rezervu a prostor na ochranu příjmu.
- Funguje pouze se dvěma plnými příjmy, dnešní sazbou a bez plánovaných změn.
- Stojí na nestabilním nebo výrazně kolísavém příjmu.
- Spoléhá na budoucí růst příjmu, který není dostatečně jistý ani přemostěný rezervou.
- Vyšší částka vzniká hlavně snahou dosáhnout na dražší nemovitost, ne z promyšlené práce s financováním.
Bezpečí nevytváří samotná nízká nebo vysoká částka. Vytváří ho to, co pod splátkou zůstává a jaké předpoklady musí platit, aby celek fungoval.
Tři vrstvy rozhodnutí o větší hypotéce
Základ pod splátkou nedrží
Větší část financování není bezpečná bez ohledu na atraktivitu nemovitosti nebo bankovní schválení.
Zůstane rezerva, ochrana příjmu a prostor na známé budoucí změny?
Základ drží, ale výhodnost stojí na investování vlastních peněz
Porovnejte jistý náklad hypotéky s očekávaným, nikoli zaručeným výnosem a zvažte, zda vedle trvajícího dluhu psychicky unesete i kolísání investice.
Matematika nestačí, pokud byste při prvním poklesu investici prodali nebo kvůli dluhu dlouhodobě nespali.
Základ i čísla drží
Volba uvnitř bezpečné hranice může odpovídat osobní preferenci — menší dluh a větší jistota, nebo vyšší financování a více kapitálu pro jiné cíle.
Vysvětlím vám důsledky obou cest. Finální rozhodnutí zůstává na vás.
Nejdřív si spočítejte život kolem hypotéky. Teprve potom její maximum.
Ještě než začnete hledat nejvyšší částku, kterou vám někdo schválí, můžete si položit tři otázky. Každá z nich převádí obecný pocit „snad to vyjde“ do konkrétní kontroly vlastního rozpočtu.
Tři otázky před hledáním nejvyšší možné hypotéky
- Co mi po splátce musí zůstat?
Sepište částku na nutný provoz, tvorbu a udržení rezervy, ochranu příjmu, známé cíle a běžný život. Teprve peníze nad tímto základem jsou prostorem pro povinnou splátku.
- Unesu ji i tehdy, když se něco změní?
Přepočítejte rozpočet na vyšší sazbu, výpadek jednoho příjmu, rodičovskou a růst nákladů. Splátka musí projít i jiným scénářem než dnešním ideálním měsícem.
- Stojí pod hypotékou základ?
Ověřte dostupnou rezervu a ochranu velkých rizik navázanou na závazek. Hypotéka bez záchranné sítě je křehká, i když její běžná splátka na první pohled nevypadá vysoká.
Jak si připravit vlastní bezpečné rozpětí
- 01
Sečtěte čisté příjmy a nutné výdaje
Vytvořte realistický měsíční základ domácnosti, ne optimistickou verzi bez oprav, pojištění a nepravidelných nutných nákladů.
- 02
Určete částku, která musí po splátce zůstat
Pojmenujte rezervu, ochranu, cíle a provozní prostor konkrétními částkami, aby nebyly jen neurčitým přáním.
- 03
Spočítejte strop a pak jej stresujte
Zbytek je první orientační hranice. Teprve scénáře vyšší sazby a slabšího příjmu ukážou, zda je skutečně bezpečná.
- 04
Až potom porovnávejte bankovní nabídky
Banka vám ukáže, jaké financování dokáže nabídnout. Vy už budete vědět, ve které části nabídky se chcete pohybovat a proč.
Co vám výsledek říká
Bankovní nabídka leží uvnitř vašeho bezpečného rozpětí
Můžete porovnávat konkrétní varianty podle celkové ceny, fixace, flexibility a toho, jak zapadají do plánu.
Ani uvnitř bezpečného rozpětí nemusíte automaticky využít nejvyšší částku. Záleží na cílech a vztahu k riziku.
Bankovní maximum leží nad vaší bezpečnou hranicí
Pracujte s nižším úvěrem, jinou nemovitostí, větším vlastním vkladem nebo jiným tempem rozhodnutí.
Rozdíl není „nevyužitá možnost“. Je to prostor, který chrání rezervu, příjem a budoucí změny.
Bezpečný strop zatím nevychází ani pro potřebné bydlení
Nejdřív pojmenujte, co se musí změnit — výše vlastních zdrojů, cena nemovitosti, závazky, příjem nebo základ pod hypotékou.
Výsledkem kontroly nemusí být okamžitý nákup. Může jím být přesná mapa, co musí držet, aby se bydlení stalo bezpečné.
Číslo z banky je až poslední vstup do rozhodnutí, ne první cíl.
Nejdřív určete, jakou splátku unese váš život. Teprve potom zjišťujte, kdo ji dokáže nejlépe financovat.
Banka vám ukáže, kolik je ochotná půjčit. Bezpečný plán ukáže, kolik má smysl využít.
Schválená částka není potvrzením, že domácnost získala správnou hypotéku. Je to nabídnutý strop, který vznikl z bankovního pohledu na dnešní příjmy, závazky a zajištění. Dlouhodobá únosnost se pozná až podle toho, co zůstane po splátce a co se stane, když dnešní podmínky přestanou platit.
Bezpečná hypotéka proto začíná odspoda: nutným provozem, rezervou, ochranou příjmu, známými cíli a budoucími změnami. Teprve prostor nad tím je splátka. Když projde vyšší sazbou, slabším příjmem i změnou rodiny, není postavená na naději, že se dvacet let nic nestane — je postavená tak, aby se se změnami dalo pracovat.