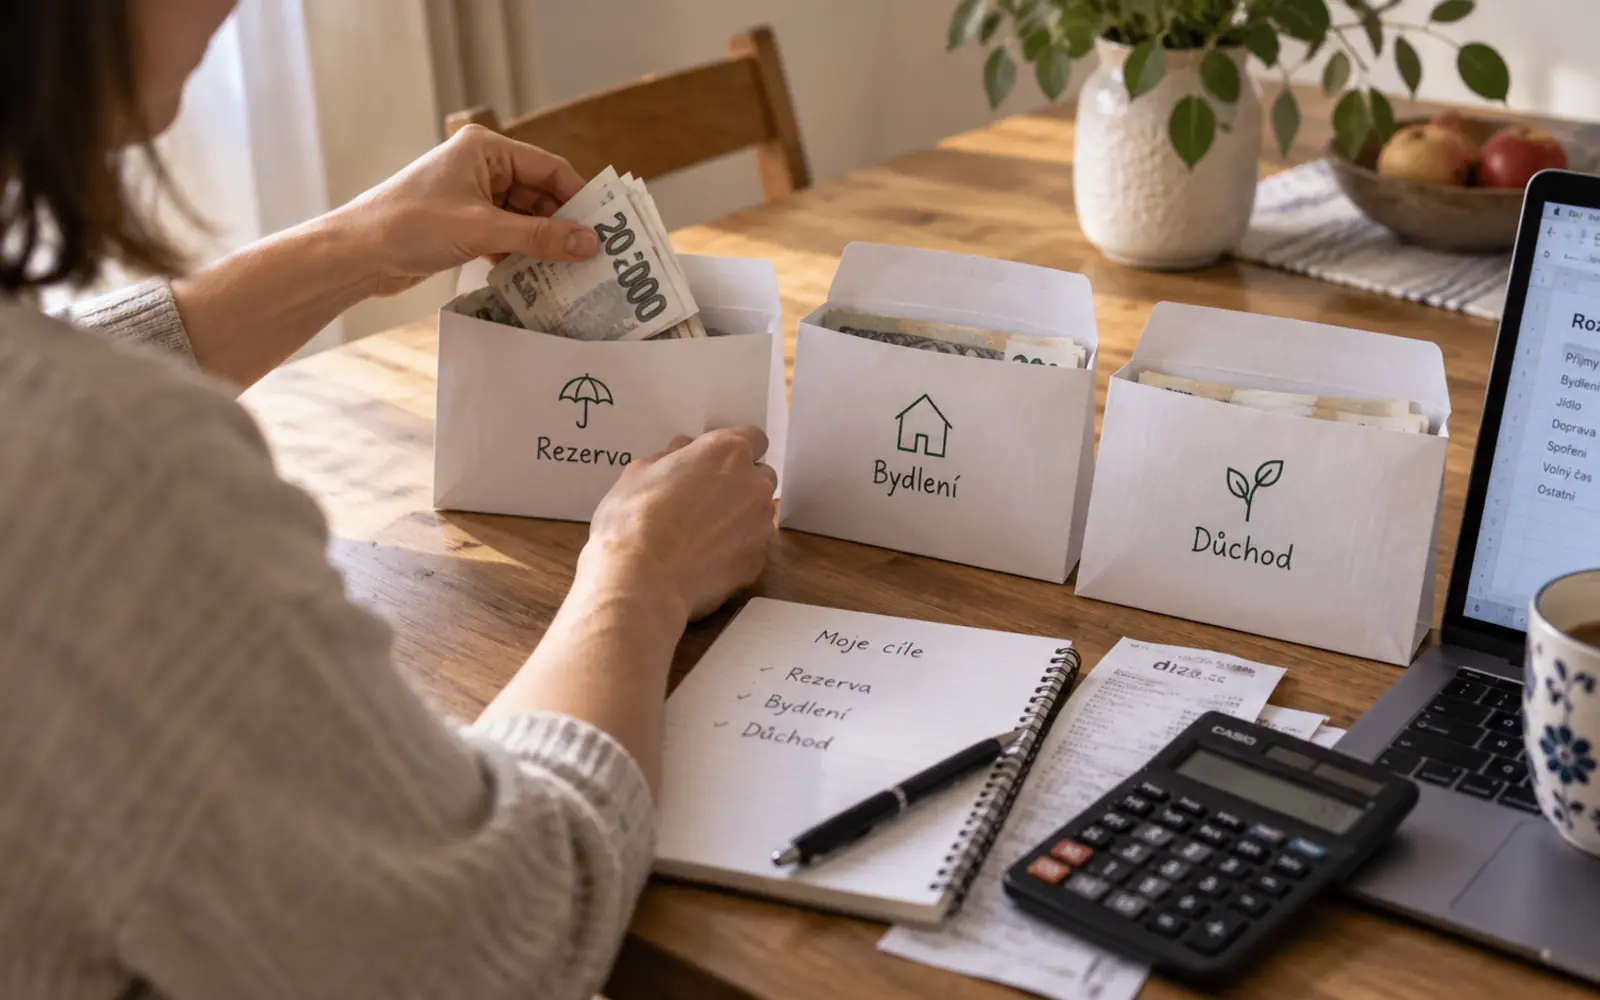
Jeden zůstatek může vypadat přehledně. Ve skutečnosti v něm mohou bojovat tři různé cíle.
Peníze na opravu auta, vlastní vklad na bydlení a budoucí rentu mohou být vedené u stejné instituce. Neměly by ale být řízené stejným způsobem, protože každý z těchto cílů potřebuje něco jiného.
Část peněz můžete potřebovat zítra. Jinou za šest let. A další až ve chvíli, kdy přestane chodit výplata. Když všechny nastavíte stejně, některému cíli vždycky ublížíte: buď dlouhodobé peníze zbytečně necháte stát, nebo vystavíte rezervu kolísání přesně ve chvíli, kdy ji budete potřebovat.
Nejčastější chyba vzniká ještě před výběrem konkrétního účtu nebo investice. Člověk začne otázkou, kam uložit volné peníze, aniž by si nejdřív řekl, co mají tyto peníze udělat a kdy po nich bude chtít sáhnout.
Jedna část má chránit domácnost před nečekanou událostí. Druhá se připravuje na konkrétní výdaj za několik let. Třetí má postupně vytvořit budoucí příjem na období, kdy už nebude chodit mzda. Tyto úkoly mají jiné termíny, jinou potřebnou dostupnost a jinou schopnost snášet kolísání.
Rozdělení podle účelu přitom neznamená mít deset smluv u pěti institucí. Peníze mohou zůstat přehledně na jednom místě, pokud jsou uvnitř jasně oddělené do režimů, které odpovídají jednotlivým cílům. Rozhodující není počet produktů, ale to, zda každá koruna ví, jakou práci má dělat.
Peníze se nerozdělují podle toho, kde leží, ale podle toho, k čemu slouží a kdy je budete potřebovat.
Teprve účel a termín určují, jak rychle mají být dostupné, kolik mohou kolísat a jaký prostor mají dostat pro růst.
První otázka nezní „kam investovat“, ale „kdy ty peníze budu potřebovat?“
Vaše cíle nejdřív rozdělím do tří základních skupin. Nejde o pevné škatulky, ale o výchozí mapu, která okamžitě ukáže, proč rezerva a důchod nemohou mít stejné nastavení.
Čas, který zbývá do cíle, vám nejrychleji ukáže rozdíl mezi rezervou, penězi na bydlení a dlouhodobou investicí. Čím dřív mají být peníze použité, tím méně prostoru mají na kolísání.
Tři skupiny peněz podle jejich skutečné práce
Peníze na teď a na blízko
Rezerva a krátkodobé cíle, na které můžete sáhnout okamžitě nebo přibližně do tří let.
- Typické použití: výpadek příjmu, nenadálý výdaj, oprava auta, vybavení domácnosti nebo jiný blízký cíl.
- Dostupnost má nejvyšší prioritu — peníze musí být rychle po ruce.
- Kolísání má být minimální, protože není čas čekat na návrat hodnoty.
- Výnos je až druhý v pořadí; hlavní prací této části je jistota a použitelnost.
Peníze na dohlednou budoucnost
Střednědobé cíle přibližně za čtyři až deset let, u kterých už znáte účel a alespoň orientační termín.
- Typické použití: vlastní vklad na bydlení, rekonstrukce, auto, svatba nebo jiný větší plán za několik let.
- Peníze nemusí být dostupné ze dne na den, ale nemají být dlouhodobě zamčené.
- Mohou pracovat více než rezerva, ale riziko musí zůstat takové, aby cíl neohrozil výrazný propad krátce před termínem.
- Smyslem je rozumný růst při zachování vysoké pravděpodobnosti, že bude potřebná částka včas k dispozici.
Peníze na vzdálené cíle
Dlouhodobé cíle a budoucí renta, ke kterým zbývá deset a více let.
- Typické použití: důchod, dlouhodobá renta nebo jiný cíl vzdálený desetiletí.
- Okamžitá dostupnost není nutná — a právě to dává penězům prostor růst.
- Dlouhý horizont umožňuje přijmout vyšší kolísání než u rezervy nebo bydlení.
- Tato část se neposuzuje jako hromada peněz, ale jako budoucí příjem, který má jednou nahradit část výplaty.
Stejná koruna nemůže být současně připravená na zítřejší výdaj a naplno využívat desítky let růstu. Nejprve proto dostane účel a termín, teprve potom vhodné nastavení.
- Renta
- Pravidelný budoucí příjem, ze kterého má člověk jednou čerpat poté, co přestane chodit běžná výplata.
- Při plánování důchodu proto nejde pouze o cílovou hromadu peněz. Důležité je, jaký budoucí příjem má majetek jednou pomáhat vytvářet, ne jen jaké číslo má být na konci naspořené.
- PříkladMísto neurčitého cíle „něco na důchod“ se plán ptá, jaké měsíční přilepšení má majetek v budoucnu poskytovat a po jak dlouhou dobu.
Nemůžete mít peníze zároveň okamžitě dostupné, bez kolísání a s maximálním růstem
Každý cíl dělá jiný kompromis mezi dostupností, jistotou a výnosovým potenciálem. Časový horizont určuje, jak velký prostor pro riziko vůbec existuje; osobní tolerance určuje, kolik z něj člověk skutečně přijme.
- Časový horizont
- Doba od dneška do okamžiku, kdy budete konkrétní peníze skutečně potřebovat.
- Horizont není totéž co věk. Třicetiletý člověk může mít současně horizont několik měsíců pro rezervu, šest let pro bydlení a třicet let pro rentu.
- PříkladPeníze na akontaci za pět let mají jiný horizont než peníze stejného člověka určené na důchod za třicet let.
Když budete peníze potřebovat brzy, nemáte dost času čekat, až se jejich hodnota po poklesu vrátí. Prioritou se proto stává dostupnost a stabilita, i kdyby to znamenalo nižší očekávaný výnos.
U vzdáleného cíle je situace opačná. Peníze nejsou potřeba dnes ani za rok, a proto mohou přijmout větší průběžné výkyvy výměnou za vyšší dlouhodobý růstový potenciál. Dlouhý čas ale není povolení k libovolnému riziku — pouze zvyšuje jeho možný strop.
Poslední slovo máte vy. Dva lidé se stejným cílem a horizontem mohou skončit u odlišného nastavení, protože jeden kolísání chápe a unese, zatímco druhý by při prvním propadu jednal v panice. Strategie, jejíž kolísání byste dlouhodobě nevydrželi, pro vás není dobrá ani tehdy, když na papíře nabízí vyšší růstový potenciál.
Jak horizont přeložit do rozhodnutí o riziku
Peníze můžete potřebovat kdykoli nebo v příštích několika letech
Upřednostněte rychlou dostupnost a co nejmenší kolísání před honbou za vyšším výnosem.
Co by se stalo s cílem, kdyby hodnota právě v okamžiku potřeby dočasně klesla?
Cíl je několik let daleko a jeho termín je známý
Hledejte kompromis, který penězům dovolí růst, ale postupně snižuje riziko, jak se termín blíží.
Kolik času by zbývalo na zotavení, kdyby výraznější pokles přišel dva roky před cílem?
Peníze nebudete potřebovat desetiletí a rozumíte průběžnému kolísání
Dlouhý horizont může dát větší prostor růstové části, protože krátkodobé výkyvy nemusí narušit použití peněz.
Dokážete strategii skutečně držet i ve chvíli, kdy hodnota dočasně výrazně klesne?
Horizont říká, kolik rizika si můžete dovolit. Vaše povaha říká, kolik z něj skutečně unesete.
Dobré nastavení musí respektovat obojí. Nestačí, aby bylo matematicky obhajitelné; člověk v něm musí dokázat vydržet.
Jak se cíl blíží, peníze se nemají přesunout naráz. Mají postupně měnit režim.
Rozdělení podle horizontu není jednorázové zařazení do tří šuplíků. Stejný cíl se v průběhu let posouvá od růstu k jistotě a v určité chvíli může mít část peněz současně ve více úrovních.
Peníze na bydlení za osm let nemusí být od prvního dne nastavené stejně jako peníze na bydlení za osm měsíců. Termín se přibližuje, a s ním se mění i práce, kterou má strategie dělat.
Jak se jeden cíl postupně přesouvá od růstu k dostupnosti
- 01
Cíl je ještě daleko
Větší část peněz může využívat delší horizont a pracovat růstověji, protože případný výkyv má čas se vstřebat a peníze zatím nejsou potřeba.
- 02
Cíl vstupuje do dohledné budoucnosti
Riziko se průběžně snižuje. Část prostředků už se přesouvá do stabilnějšího režimu, zatímco zbytek může ještě omezenou dobu pracovat.
- 03
Termín je blízko
Prioritou se stává uchování konkrétní částky a její dostupnost. Peníze, které budou brzy použité, už nemají být závislé na tom, jak se právě chová trh.
Přesun nemusí proběhnout jedním velkým krokem. U stejného cíle může být v určité chvíli část prostředků už bezpečně připravená, část v přechodové úrovni a část stále v dlouhodobější strategii. Tím se snižuje riziko, že jediný špatně načasovaný okamžik rozhodne o celém cíli.
Takový postup zároveň odděluje plán od krátkodobého odhadu trhu. Peníze se nepřesouvají proto, že někdo čeká růst nebo propad. Přesouvají se proto, že se změnil čas zbývající do jejich použití.
Strategická alokace aktiv: jak poskládat peníze tak, aby odpovídaly jejich cíli
Odborný název označuje poměrně jednoduché rozhodnutí: jak rozdělit peníze mezi různé druhy majetku podle toho, k čemu slouží, kdy budou potřeba a jaké kolísání člověk zvládne.
- Strategická alokace aktiv
- Dlouhodobé rozhodnutí, jak rozdělit peníze mezi různé druhy majetku — například hotovost, dluhopisy, akcie, nemovitostní složky nebo komodity — tak, aby celek odpovídal cíli, horizontu a člověku.
- Nejde o výběr jednoho konkrétního fondu ani o pokus uhodnout, co příští měsíc poroste. Jde o základní poměr jednotlivých částí, který se nastaví s dlouhodobým záměrem a průběžně se udržuje.
- PříkladRezerva bude mít téměř opačné rozvržení než peníze na rentu za třicet let, i když obě části patří stejnému člověku.
Strategická alokace nezačíná otázkou, kterou akcii nebo fond koupit. Začíná otázkou, jaký poměr růstu, stability a dostupnosti potřebuje celý cíl. Konkrétní nástroje se vybírají až uvnitř tohoto rámce.
Smyslem není být chytřejší než trh a neustále přeskakovat podle zpráv. Smyslem je postavit rozvržení tak, aby fungovalo i bez spolehlivého odhadu příštího pohybu. Dlouhodobý plán se proto nemění při každém výkyvu; mění se, když se změní cíl, horizont, životní situace nebo schopnost člověka riziko unést.
Součástí rozvržení je diverzifikace — peníze nejsou závislé na jediném trhu, sektoru nebo typu majetku. Jednotlivé části se nechovají úplně stejně, a celek proto nemusí kopírovat každý výkyv jediné oblasti.
Strategické rozvržení versus krátkodobé sázení na trh
Strategická alokace
Dlouhodobý poměr aktiv postavený podle cíle, horizontu a tolerance člověka.
- Rozhoduje se, jak má fungovat celý celek.
- Rozvržení se drží a průběžně vrací k nastaveným poměrům.
- Změna přichází při změně cíle nebo života, ne kvůli každému titulku.
- Diverzifikace omezuje závislost na jedné sázce.
Taktické sázení
Krátkodobá snaha odhadnout, co právě poroste, kdy nakoupit a kdy vystoupit.
- Pozornost míří na aktuální pohyb místo na účel peněz.
- Strategie se často mění podle emocí nebo zpráv.
- Člověk může kupovat po růstu a prodávat po poklesu.
- Výsledek stojí na správném načasování, které nelze spolehlivě garantovat.
Strategická alokace se nesnaží vyhrát každý měsíc. Má vytvořit uspořádání, které člověk dokáže dlouhodobě držet a které odpovídá tomu, kdy a na co peníze potřebuje.
Tři vstupy, bez kterých se alokace nemá stavět
- Účel peněz
Na co konkrétně mají sloužit a jak důležitý je tento cíl pro život domácnosti.
- Čas do použití
Kdy budou peníze potřeba a kolik času zbývá na překonání případného výkyvu.
- Schopnost snášet kolísání
Jak velký dočasný pokles člověk reálně unese finančně i psychicky, aniž by strategii opustil.
Kolik peněz má jít do jednotlivých částí? Začíná se u cílů, ne u univerzálního poměru.
Rozdělení nevzniká větou „dejte třicet procent sem a dvacet procent tam“. Nejprve se z přání vytvoří konkrétní cíle, každý dostane termín a teprve potom se dopočítá, kolik potřebuje.
Dva lidé mohou mít stejný příjem a úplně jiné rozdělení. Jeden řeší vlastní vklad za pět let, druhý má bydlení vyřešené a chce budovat rentu. Správná procenta proto nevznikají z věku ani z tabulky; vznikají z konkrétních cílů.
Pět kroků od cíle k měsíčnímu rozdělení peněz
- 01
Pojmenovat cíl konkrétně
Ne pouze „chci rezervu“ nebo „něco na důchod“, ale co přesně má být výsledkem, jak důležitý cíl je a kolik přibližně bude stát.
- 02
Přidat termín
Určit, kdy budou peníze potřeba. Termín zařadí cíl do krátkodobé, střednědobé nebo dlouhodobé části a nastaví strop přijatelného rizika.
- 03
Spočítat potřebné tempo
Z cílové částky, dnešního stavu a zbývajícího času se odvodí, kolik má na cíl pravidelně směřovat. U delších horizontů se pracuje s rozumnými předpoklady růstu a inflace, nikoli se zaručeným výsledkem.
- 04
Seřadit priority
Když rozpočet nestačí na všechny cíle, přednost dostává základ — rezerva a ochrana příjmu — potom blízké nutné cíle a teprve následně méně naléhavé vzdálené plány.
- 05
Rozdělení průběžně přepočítávat
Jak se cíle zpřesňují, přibližují nebo mění, upravuje se potřebná částka, tempo i režim. Poměr není nastavený jednou provždy.
Co musí být u každého cíle známé, než dostane vlastní část rozpočtu
- Výsledek
Co má být po skončení splněno — například konkrétní rezerva, vlastní vklad, rekonstrukce nebo budoucí měsíční renta.
- Termín
Pevné nebo alespoň orientační datum, kdy budou peníze potřeba.
- Cílová částka
Kolik bude cíl přibližně stát v budoucích penězích, nikoli jen v dnešní ceně.
- Současný stav
Kolik už je na cíl připravené a v jakém režimu jsou peníze dnes.
- Měsíční tempo
Kolik musí pravidelně směřovat do cíle, aby měl realistickou šanci být splněný včas.
- Priorita
Co se má stát, pokud rozpočet nebude stačit na všechny cíle současně.
Co dělat, když volné peníze nestačí na všechny cíle
Chybí základní rezerva nebo ochrana příjmu
Nejdřív postavte spodní patro. Dlouhodobé cíle mohou běžet pomaleji, aby první nečekaná událost nemusela celý plán rozebrat.
Který cíl by musel být zrušen nebo prodán, kdyby příští měsíc přišel nečekaný výdaj?
Základ drží, ale více cílů soupeří o stejný přebytek
Seřaďte je podle důležitosti a termínu. Nejdřív financujte nejbližší nutný cíl, u vzdálenějšího pojmenujte, kdy na něj přijde řada.
Který cíl má pevný termín a u kterého lze změnit tempo bez zásadního dopadu?
Příjem nebo přebytek vzroste
Navýšení neposílejte automaticky do jedné hromady. Přidejte ho cíli, který má podle plánu další prioritu nebo zaostává za potřebným tempem.
Která část plánu dnes omezuje celek nejvíc?
Mlhavý cíl se změnil v konkrétní plán
Přepočítejte částku, termín a režim. Konkrétní nemovitost nebo přesný rok odchodu do důchodu může zásadně změnit potřebné tempo.
Odpovídá současné rozdělení nově známému termínu a ceně?
Procenta jsou až výsledek. Zadáním jsou cíle, jejich termín, cena a priorita.
Proto může dvěma lidem se stejným příjmem vyjít úplně jiné rozdělení — peníze slouží jejich cílům, ne obecné tabulce.
Věk, rodina, příjem a hypotéka mění konkrétní rozdělení. Nemění jeho základní logiku.
Horizont určuje možné riziko, ale konkrétní život rozhoduje, kolik peněz je vůbec možné rozdělit, které cíle mají přednost a jak agresivně může dlouhodobá část pracovat.
Jedno pravidlo typu „mladý člověk má mít osmdesát procent v akciích“ nestačí. Stejný věk neznamená stejný cíl, stejnou rodinu, stejný rozpočet ani stejnou schopnost sledovat výkyvy bez paniky.
Šest okolností, které mění konkrétní čísla a tempo
- Fáze života a čas do cíle
Čím dál je dlouhodobý cíl, tím více času má na překonání výkyvů. S přibližujícím se čerpáním se tato část postupně zklidňuje.
- Osobní tolerance k riziku
Člověk, který by při propadu prodal, potřebuje klidnější nastavení než někdo se stejným horizontem, kdo výkyv chápe a vydrží.
- Rodina a závislé osoby
S dětmi roste význam rezervy a ochrany příjmu, přibývají nové cíle a často klesá volný přebytek.
- Příjem a měsíční přebytek
Malý přebytek vyžaduje tvrdší prioritizaci. Větší přebytek umožní plnit více cílů souběžně a rychleji.
- Hypotéka a další velké závazky
Splátka ubírá prostor pro cíle a současně zvyšuje důležitost rezervy a ochrany příjmu, které závazek drží bezpečný.
- Známé budoucí změny
Dítě, přechod na podnikání, větší bydlení nebo velký výdaj se do rozdělení promítají už předem, ne až v okamžiku, kdy nastanou.
Jak se rozdělení posune v typických životních situacích
Přibude dítě nebo více lidí závislých na příjmu domácnosti
Zvyšte váhu krátkodobé jistoty a ochrany příjmu. Přidejte nové cíle a znovu seřaďte priority podle menšího volného přebytku.
Stačí dnešní rezerva i při poklesu příjmu a vyšších nutných výdajích?
Vznikne hypotéka nebo jiný velký pevný závazek
Rezerva a ochrana dostanou přednost, protože drží bydlení. Vzdálené cíle mohou dočasně zpomalit, aby splátka nestála na rozpočtu bez polštáře.
Zůstává po splátce dost na bezpečný základ i na další cíle?
Příjem kolísá nebo se člověk chystá podnikat
Krátkodobá část potřebuje větší stabilizační roli a plán musí počítat s nepravidelným přebytkem.
Kolik měsíců nutných výdajů je potřeba překlenout bez pravidelné mzdy?
Dlouhodobý cíl je daleko a člověk výkyvy skutečně unese
Růstová část může využít delší horizont výrazněji, stále ale v rámci širokého rozložení a bez závislosti na jediné sázce.
Je strategie dost srozumitelná, aby ji člověk neopustil při prvním větším poklesu?
Je známý velký výdaj za několik let
Začněte pro něj vytvářet vlastní střednědobou část a s přibližujícím se termínem postupně snižujte riziko.
Nejsou peníze na tento cíl stále smíchané s rezervou nebo s rentou?
Princip zůstává stejný. Mění se konkrétní částky, priority, tempo a míra rizika uvnitř jednotlivých cílů.
Právě proto neexistuje jedno správné rozdělení pro určitý věk nebo příjem — existuje rozdělení, které odpovídá konkrétnímu člověku a jeho dnešní situaci.
Dvě opačné chyby vznikají ze stejného problému: peníze nemají oddělený účel
Jedna domácnost nechá všechny úspory na účtu a dlouhodobé peníze ztrácejí roky růstu. Druhá investuje i rezervu a při nečekaném výdaji musí prodávat ve špatnou chvíli. Oba extrémy používají jeden režim pro cíle, které potřebují pravý opak.
Bezpečí a odvaha mohou být dvě podoby stejné chyby. Pokud všechny peníze dostanou stejné nastavení, část z nich bude dělat přesný opak toho, co od ní potřebujete.
Co se stane, když všechny cíle dostanou jeden režim
Všechny peníze na běžném nebo spořicím účtu
Krátkodobá jistota se použije i na cíle, které mají před sebou desetiletí.
- Rezerva je dostupná a stabilní, což odpovídá její práci.
- Dlouhodobé peníze ale nevyužívají čas a jejich kupní sílu může postupně oslabovat inflace.
- Číslo na účtu může zůstat stejné, zatímco reálná hodnota toho, co za něj jednou koupíte, klesá.
- Největší náklad není vidět jako propad; je jím nevyužitý dlouhodobý růstový potenciál.
Všechny peníze investované
Dlouhodobý růstový režim se použije i na rezervu a blízké cíle.
- Když trh roste, může toto nastavení dlouho vypadat bezchybně.
- Při nečekaném výdaji ale člověk nemá bezpečnou část, ze které by mohl čerpat.
- Pokud jsou trhy zrovna dole, musí prodat a změnit dočasný pokles ve skutečnou ztrátu.
- Investovaná rezerva selže přesně ve chvíli, kvůli které měla existovat.
Řešením není vybrat jeden z extrémů. Řešením je nechat rezervu dělat rezervu a dlouhodobé peníze dělat dlouhodobou práci.
Jak poznat, který problém máte právě vy
Na účtu leží výrazně více, než potřebuje rezerva a známé blízké cíle
Oddělte zdravou krátkodobou část od přebytku, který má dlouhý horizont a může dostat jiný režim.
Které peníze nebudete potřebovat deset a více let, ale dnes se chovají jako hotovost?
Všechny úspory jsou investované a chybí dostupný polštář
Nejdřív vytvořte bezpečnou část na první nečekanou událost a blízké cíle. Dlouhodobé investice tím získají ochranu před nuceným prodejem.
Z čeho byste zaplatili opravu auta nebo několik měsíců výdajů, aniž byste prodávali investice?
Máte mnoho produktů, ale nevíte, který patří ke kterému cíli
Nevytvářejte další produkt. Nejprve každé existující částce přiřaďte účel, termín a roli v celém plánu.
Dokážete u každé smlouvy jednou větou říct, na co jsou peníze a kdy je budete potřebovat?
Jedno místo není problém. Problém je jeden režim pro peníze, které mají úplně jinou práci.
Krátkodobá jistota a dlouhodobý růst se nemusí navzájem rušit, pokud jsou od začátku oddělené.
Klientka neprodala ve ztrátě jen kvůli poklesu trhu. Prodala, protože nevěděla, co její peníze mají dělat.
Skutečný anonymizovaný případ ukazuje, že investiční chyba nemusí začít špatným fondem. Může začít tím, že nikdo neurčil účel, horizont a pravidla, podle kterých má člověk své peníze chápat.
Skutečný anonymizovaný případ klientky, která měla přes banku sjednané cenné papíry s poměrně vysokým poplatkem. Peníze nebyly rozdělené podle účelu, nebyla za nimi srozumitelná strategická alokace ani dostatečná diverzifikace a klientka neměla rámec, podle kterého by rozuměla průběžnému kolísání.
Výchozí stav
- Všechny investované peníze tvořily jeden neurčitý balík bez rozlišení, co je krátkodobé a co dlouhodobé.
- Klientka nevěděla, na jak dlouho jednotlivé peníze investuje a jaký výkyv je u jejich cíle ještě normální.
- Produkty měly vysoké náklady a portfolio nebylo dostatečně široce rozložené.
- Po sjednání chyběla průběžná práce a vysvětlení, které by klientce pomohly chápat, co se při poklesu děje.
V čem byl problém
- Když trhy klesly, klientka viděla pouze červená čísla a neměla žádný účelový rámec, který by pokles zasadil do dlouhodobého horizontu.
- Ze strachu velkou část prostředků vybrala a prodala ve ztrátě.
- Dočasný pokles hodnoty tím změnila v trvalou realizovanou ztrátu.
- Chybějící struktura, diverzifikace, vysvětlení a podpora se spojily v investici, kterou klientka v první krizi nevydržela.
Rozbor
Samotný pokles trhu nebyl jediným problémem. Klientka neměla oddělené cíle a jejich horizonty, nerozuměla roli dlouhodobých peněz a nevěděla, jaké chování je součástí zvolené strategie. Bez významu a pravidel vypadalo kolísání jako důkaz, že je všechno špatně — a prodej se stal přirozenou reakcí na strach.
Co se změnilo
- Nejdřív se vyjasnilo, na co peníze slouží a kdy je bude klientka potřebovat.
- Prostředky se rozdělily podle účelu a horizontu místo jednoho společného balíku.
- Dlouhodobá část dostala strategickou alokaci a širokou diverzifikaci napříč trhy namísto úzkého, náhodně poskládaného řešení.
- Náklady se výrazně snížily oproti původním bankovním produktům.
- Stejně důležitou součástí změny bylo lidské vysvětlení, proč dlouhodobé peníze kolísají a co má klientka při výkyvu dělat — a nedělat.
Výsledek
- Klientka od té doby zažila další menší výkyvy, ale už nereagovala panickým prodejem.
- Rozumí tomu, na jak dlouho jsou peníze nastavené a proč krátkodobý pokles nemusí měnit dlouhodobý plán.
- Dlouhodobá část nyní plní cíl přilepšení k důchodu a klientka má při kolísání průběžnou podporu a vysvětlení.
Nejdůležitější změnou nebyl jen výběr jiných investic. Byl jí přechod od neurčitého balíku k plánu, kterému klientka rozumí a který proto dokáže držet i ve chvíli, kdy trh nepůsobí příjemně.
Klient, který svému plánu rozumí, jej při prvním výkyvu nemusí opustit.
Účel, horizont a srozumitelné vysvětlení dávají číslům význam. Bez nich může i dočasný pokles vypadat jako důvod všechno ukončit.
Rozdělení potřebuje průběžnou údržbu, roční revizi a okamžitou reakci na velké životní změny
Dobře nastavený systém není jednou provždy hotový. Část údržby může probíhat průběžně, jednou ročně se znovu kontrolují cíle a při zásadní změně života se plán otevře okamžitě. Krátkodobý pohyb trhu sám o sobě důvodem k přestavbě není.
- Rebalancování
- Průběžné vracení portfolia k poměrům, které byly nastavené podle cíle a rizika, když se jednotlivé části v čase vyvíjejí různě.
- Nejde o změnu strategie podle nálady trhu. Jde o údržbu původního rozvržení, aby se portfolio samovolně neposunulo k výrazně jinému riziku.
- PříkladKdyž růstová část výrazně posílí a zabere větší podíl, než bylo plánované, rebalancování může část přesunout zpět tak, aby celek znovu odpovídal původnímu nastavení.
Tři rytmy, ve kterých se rozdělení kontroluje
- 01
Průběžná technická údržba
Podle použitého řešení se mohou cíle s přibližujícím se termínem postupně přesouvat do bezpečnějšího režimu a portfolia se mohou vracet k nastaveným poměrům. Tato automatika musí odpovídat skutečně používanému systému.
- 02
Pravidelná roční revize
Jednou ročně se ověřuje, zda stále platí cíle, termíny, příjem, rodinná situace a priority. Podle změn se upraví částky, tempo i rozdělení.
- 03
Okamžitá revize po velké změně
Nová práce, výpadek příjmu, dítě, hypotéka, dědictví nebo blížící se velký výdaj nečekají na výročí. Když se zásadně změní život, plán se otevře hned.
Co je a co není důvodem ke změně rozdělení
Změnil se cíl, jeho termín, částka nebo priorita
Přepočítejte potřebné tempo a ověřte, zda peníze stále leží ve správné časové vrstvě.
Nezkrátil se horizont natolik, že už dnešní kolísání neodpovídá blížícímu se použití?
Změnil se příjem, rodina, závazky nebo schopnost snášet riziko
Upravte celý plán, protože se změnila kapacita financovat cíle nebo bezpečně držet současnou strategii.
Odpovídá rezerva, ochrana a rozdělení novému životnímu stavu?
Změnila se pouze krátkodobá nálada trhu nebo titulky ve zprávách
Nevytvářejte automaticky novou strategii. Nejprve ověřte, zda se skutečně změnil váš cíl, horizont nebo tolerance — pokud ne, důvod ke změně nemusí existovat.
Chcete něco měnit kvůli svému plánu, nebo jen kvůli nepříjemnému pocitu z aktuálního vývoje?
Praktický audit: jsou vaše peníze rozdělené podle práce, kterou mají dělat?
- Sepište všechny větší zůstatky a investice
U každé položky napište, zda jde o rezervu, konkrétní budoucí výdaj nebo dlouhodobou rentu.
- Doplňte termín použití
Napište, zda mohou být peníze potřeba kdykoli, do tří let, za několik let nebo až za desetiletí.
- Ověřte potřebnou dostupnost
Dokážete peníze použít včas a bez závislosti na příznivém vývoji trhu?
- Porovnejte riziko s horizontem
Není krátkodobý cíl vystavený velkému kolísání nebo dlouhodobý cíl zbytečně držený celý v hotovosti?
- Najděte smíchané cíle
Nejsou v jednom balíku současně peníze na nečekanou událost, bydlení a důchod bez jasného oddělení?
- Zkontrolujte, zda rozumíte strategii
Dokážete jednou větou vysvětlit, proč může hodnota dané části kolísat a co při poklesu uděláte?
- Určete datum další revize
Naplánujte pravidelnou roční kontrolu a pojmenujte životní události, při kterých plán otevřete dřív.
Rozdělení se mění, když se změní váš život a vaše cíle — ne pokaždé, když se změní nálada na trhu.
Průběžná údržba drží nastavení, roční revize ověřuje jeho smysl a velká životní změna spouští nový výpočet.
Nejdřív určete práci každé koruny. Teprve potom řešte, kam ji uložit.
Rezerva, bydlení a budoucí renta nejsou tři názvy pro stejné spoření. Rezerva má být dostupná ve chvíli, kdy se něco pokazí. Peníze na bydlení mají dorazit v konkrétním termínu. Dlouhodobé peníze mají naopak využít čas a vytvořit budoucí příjem.
Když se tyto cíle smíchají, jeden režim začne škodit ostatním. Když se oddělí podle účelu a horizontu, nemusíte si vybírat mezi jistotou a růstem pro všechny peníze naráz. Každá část může dostat přesně tolik dostupnosti, stability a rizika, kolik její práce vyžaduje.
Dobré rozdělení navíc není jednou provždy hotové. Cíle se přibližují, život se mění a plán se tomu přizpůsobuje. Co zůstává stejné, je pořadí otázek: na co tyto peníze jsou, kdy je budu potřebovat a jaké nastavení jim umožní jejich úkol skutečně splnit.